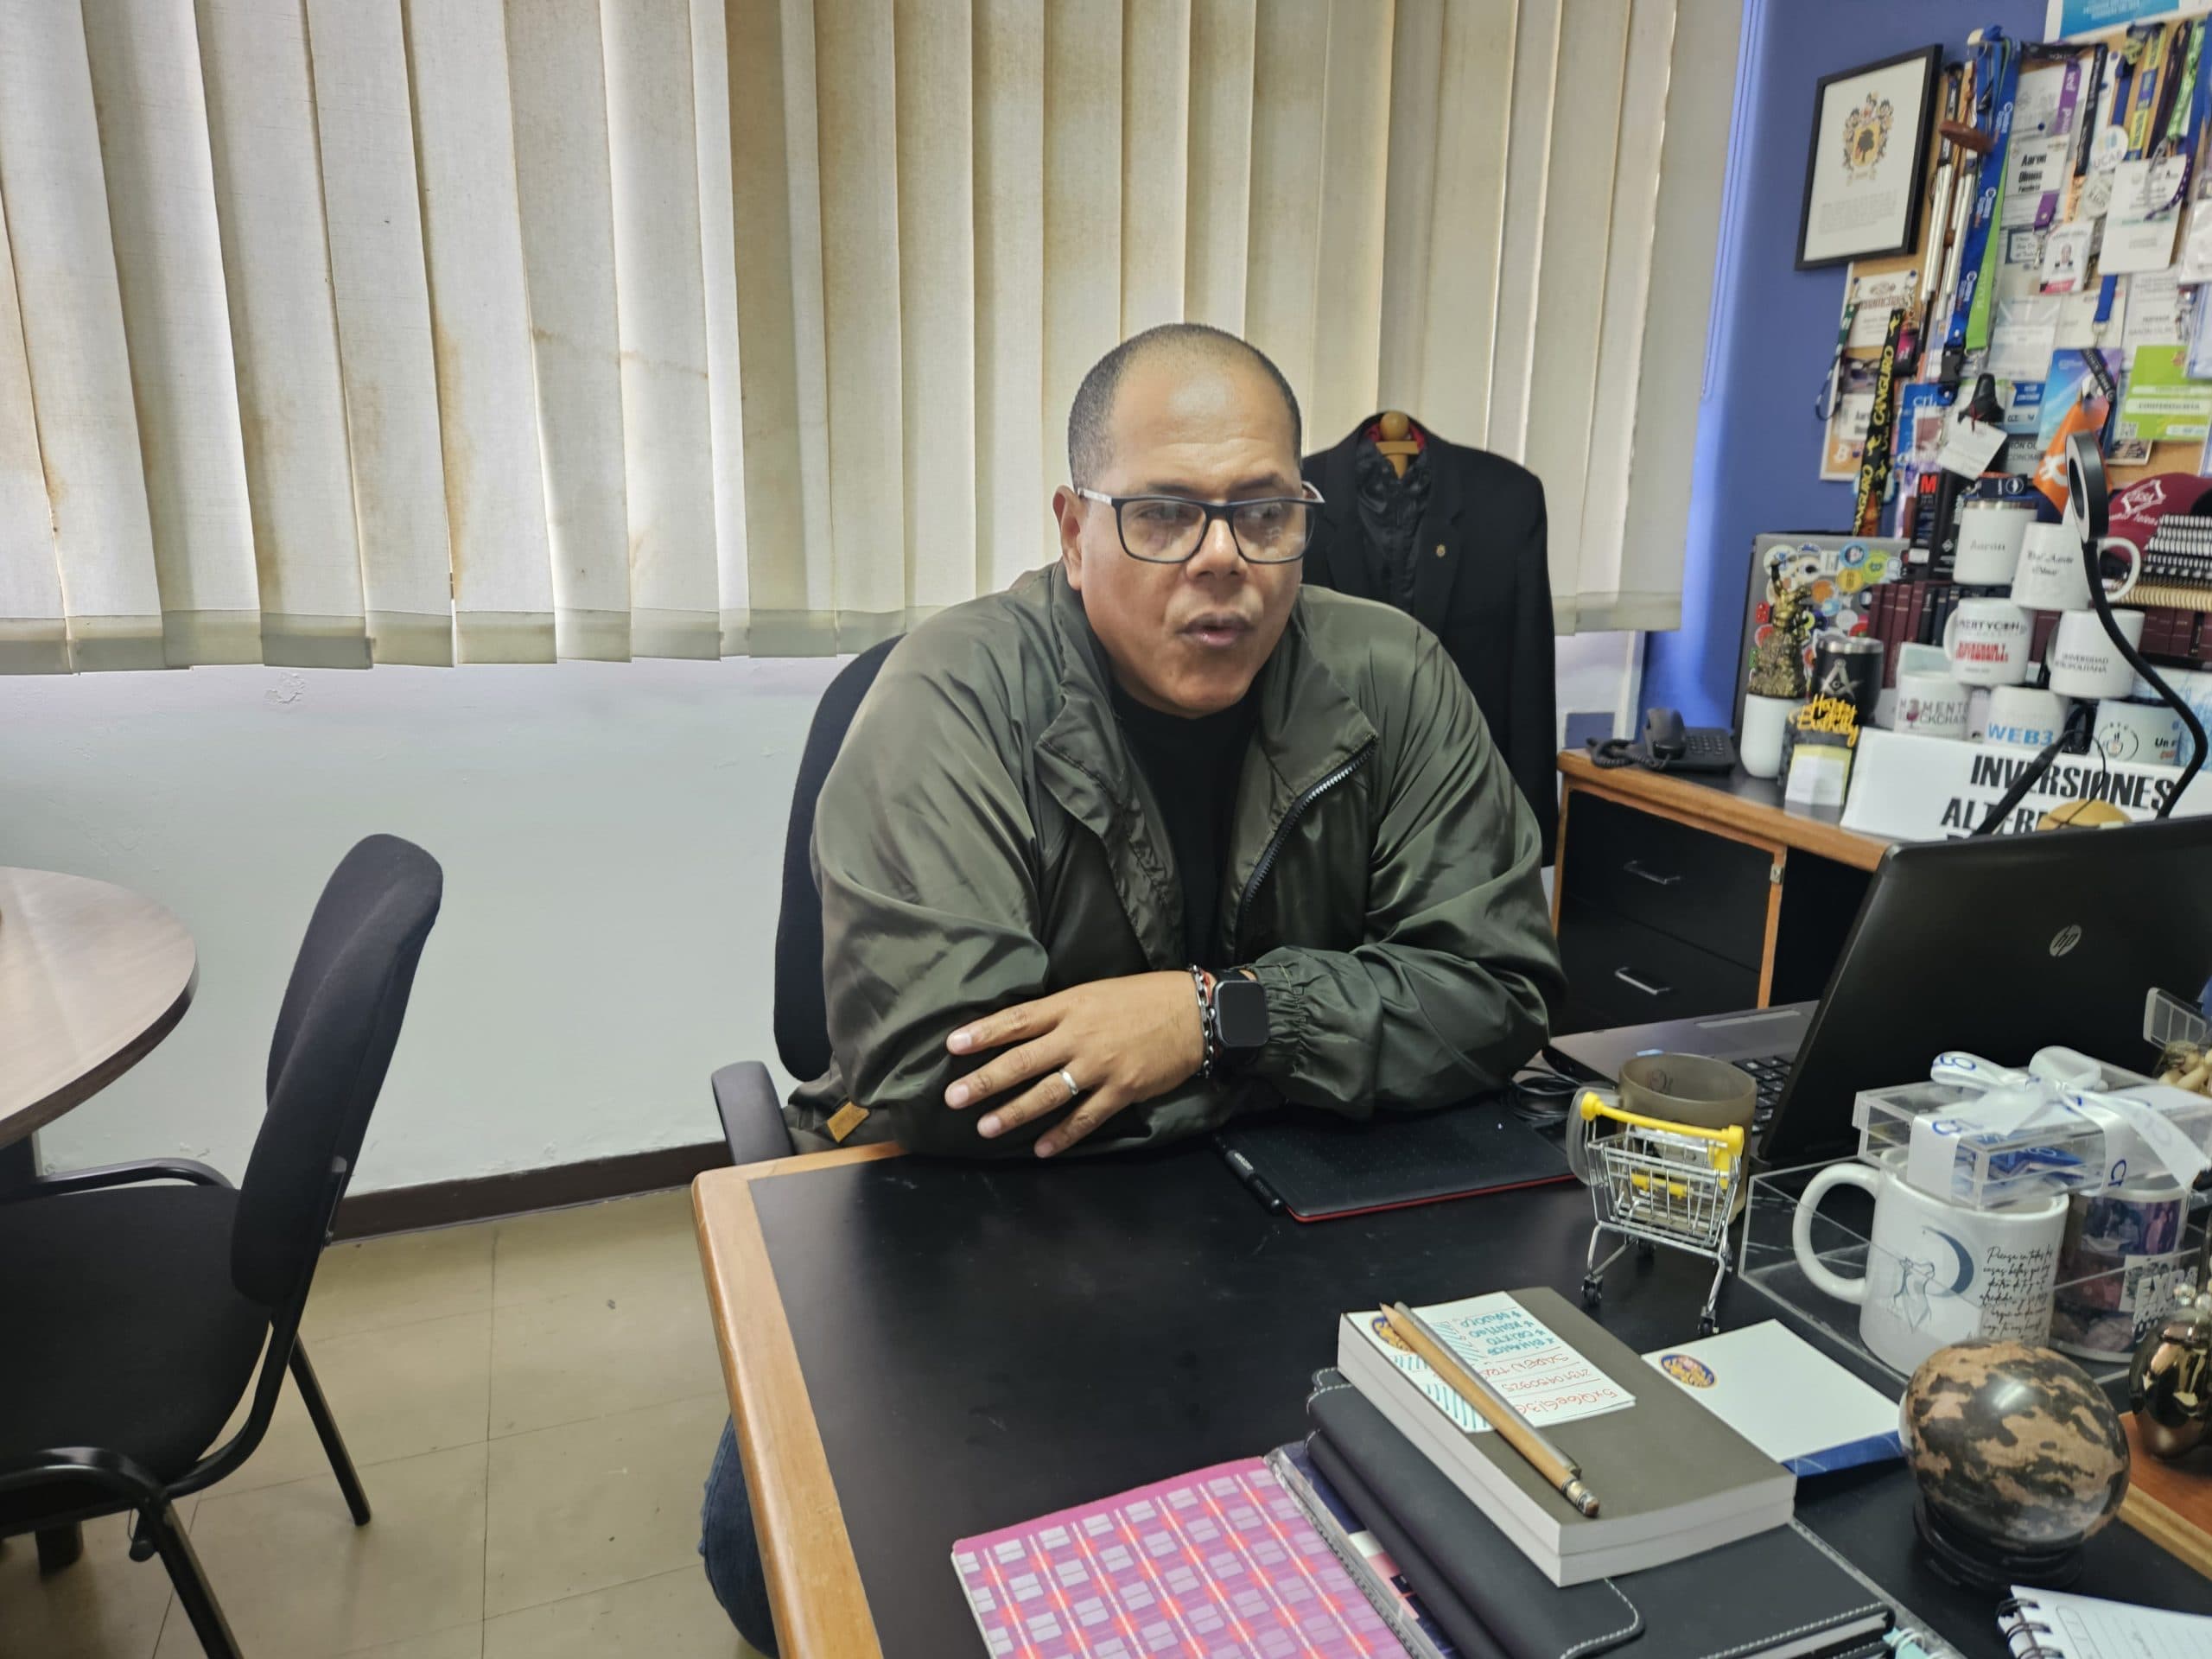
Economista Aarón Olmos: “El crédito tradicional y las aplicaciones van a coexistir”
Crónica Uno conversó con el economista Aarón Olmos sobre el impacto del encaje legal del 73 % y la eclosión de las aplicaciones de cuotas. El especialista alertó sobre el riesgo de sobreendeudarse y señalo que reactivar el crédito exige bajar tasas, dar incentivos fiscales y ordenar la macroeconomía. Caracas. El crédito bancario en Venezuela […]
La entrada Economista Aarón Olmos: “El crédito tradicional y las aplicaciones van a coexistir” aparece primero en Crónica Uno - Los hechos como son
El sistema financiero venezolano transita por una transformación profunda marcada por la restricción extrema del financiamiento bancario convencional. Desde febrero de 2022, el Banco Central de Venezuela (BCV) mantiene un encaje legal del 73% sobre las obligaciones netas en moneda nacional, una medida de política monetaria que obliga a las instituciones financieras a congelar la mayor parte de los depósitos del público en las bóvedas del ente emisor. Esta política, orientada a contener la liquidez y frenar la inflación, limita de manera drástica la capacidad de la banca pública y privada para otorgar préstamos al consumo y a la producción.
De acuerdo con un análisis presentado por el economista Aarón Olmos a Crónica Uno, la asfixia del crédito tradicional abrió una brecha que hoy ocupan alternativas digitales y esquemas informales de financiamiento. Mientras que en economías estables el encaje legal suele promediar el 10% para dinamizar el aparato productivo, la realidad local obligó a los ciudadanos y comercios a buscar mecanismos alternativos para sostener sus consumos básicos y proyectos productivos.
El impacto del encaje legal en la actividad productiva
La ausencia de crédito bancario tradicional frena la capacidad de expansión de los agentes económicos en el país. El economista Aarón Olmos, quien ejerce la docencia en el Instituto de Estudios Superiores de Administración (IESA) y en la Universidad Metropolitana (Unimet), explicó a Crónica Uno que el crecimiento económico de cualquier nación depende de tres pilares fundamentales: el ahorro, la inversión y el financiamiento. Cuando uno de estos elementos falla, la producción de bienes y servicios se estanca.
El crédito es una operación en la que una entidad entrega recursos a un deudor bajo el compromiso de devolución en un plazo determinado, sumando una tasa de interés regulada por el BCV. En el escenario venezolano actual, el 27% de los fondos en bolívares que la banca tiene permitidos movilizar resulta insuficiente para cubrir la demanda nacional. Como consecuencia directa, las pocas opciones de financiamiento formal disponibles conllevan costos financieros sumamente elevados, restringiendo el acceso únicamente a un sector muy reducido de la población y de la estructura empresarial.
Ante este vacío, la población recurrió históricamente a métodos parabancarios y parafinancieros basados en la confianza mutua, como los esquemas conocidos popularmente como "san", "cajas de ahorro" o "susu". No obstante, la digitalización aceleró la aparición de plataformas tecnológicas que formalizaron estas prácticas de financiamiento alternativo directamente desde los teléfonos móviles.
La irrupción de las plataformas de pago en cuotas
El auge de aplicaciones móviles bajo la modalidad de "compre ahora y pague después" (BYPL, por sus siglas en inglés) reconfiguró el consumo de los hogares venezolanos. Herramientas digitales como Cashea, Listo, Krece o Rapikom se convirtieron en las principales alternativas ante la pérdida de operatividad de las tarjetas de crédito tradicionales. Para Olmos, estas plataformas no solo facilitaron la adquisición de bienes de consumo, sino que funcionaron como un mecanismo de educación financiera práctica para la población.
La dinámica de estas aplicaciones permite a los usuarios adquirir productos pagando una porción inicial y dividiendo el saldo restante en cuotas programadas, sin necesidad de desembolsar la totalidad del monto al instante. Este modelo de financiamiento flexible se adaptó rápidamente a un entorno caracterizado por la pérdida del poder adquisitivo y la dolarización de facto, ofreciendo una vía de auxilio financiero que la banca tradicional no puede proveer debido a las regulaciones vigentes del BCV.
Estas empresas tecnológicas estructuraron un sistema de confianza digital que evalúa el comportamiento de pago de los usuarios. Según los datos analizados por Olmos y publicados por Crónica Uno, el comportamiento del consumidor local demostró un alto nivel de compromiso frente a estas obligaciones. En sus inicios, plataformas como Cashea proyectaban una tasa de morosidad estimada del 10% en su cartera de clientes; sin embargo, los índices reales de incumplimiento se mantuvieron muy por debajo de esa previsión, evidenciando la disposición de los ciudadanos a mantener al día sus cuentas para no perder el acceso a estas herramientas de consumo.
Educación financiera frente a las deudas
La proliferación de múltiples opciones de financiamiento digital también plantea desafíos importantes para la economía familiar. El especialista advirtió sobre la necesidad de desarrollar una gestión responsable del endeudamiento para evitar situaciones de insolvencia. Un error común en el contexto actual es el intento de cubrir compromisos financieros adquiriendo nuevas deudas en plataformas distintas, una práctica que Olmos describe como intentar tapar un hueco abriendo otro, como pagar las cuotas de un servicio digital utilizando avances de efectivo de otra aplicación.
La regla fundamental de las finanzas personales, según el docente de la Unimet y el IESA, radica en que el dinero financiado debe destinarse a actividades que generen valor o resuelvan necesidades críticas, siempre bajo una planificación estricta que impida que los pagos mensuales superen los ingresos reales del hogar. El endeudamiento descontrolado, incluso a través de aplicaciones móviles, genera responsabilidades legales y financieras que pueden comprometer la estabilidad económica del usuario a mediano plazo.
Un escenario de coexistencia financiera
La proyección a mediano plazo apunta hacia una integración de los servicios financieros en lugar de la desaparición de alguno de los sectores. Olmos sostuvo que, en caso de que el Banco Central de Venezuela decida flexibilizar de forma progresiva el encaje legal del 73%, las instituciones bancarias tradicionales reactivarán de inmediato su oferta de tarjetas de crédito y préstamos para la adquisición de vehículos, línea blanca y consumos mayores.
Lejos de desplazar a las aplicaciones móviles de pago, la reactivación del crédito bancario dará paso a un ecosistema de coexistencia. Ambos canales convivirán dentro de las finanzas de los hogares venezolanos de manera complementaria. Mientras que la banca formal asumirá los financiamientos de mayor envergadura y plazos más largos, las aplicaciones digitales mantendrán su relevancia en los consumos cotidianos y medianos debido a su inmediatez, facilidad de uso y la inclusión de sectores de la población que tradicionalmente permanecían al margen de la bancarización formal.